നാട്ടിലെ അച്ഛനമ്മമാരുടെ ബാങ്ക് കാര്യങ്ങൾ, ദൂരെയിരുന്ന് (സതീഷ് മഠത്തിൽ)
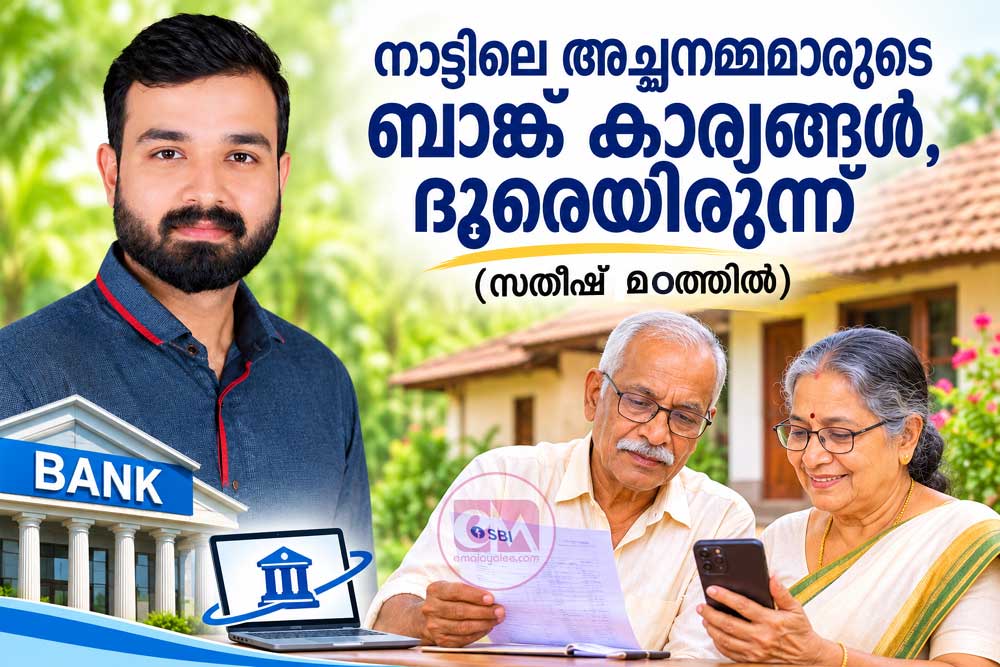
അമേരിക്കയിൽ രാത്രിയാകുമ്പോഴാണ് നാട്ടിൽ ബാങ്ക് തുറക്കുന്നത്. അച്ഛനോ അമ്മയോ പാസ്ബുക്കുമായി ശാഖയിൽ ചെല്ലുന്ന നേരത്ത് മക്കൾ മിക്കവാറും ഉറക്കത്തിലായിരിക്കും. എന്തെങ്കിലും കുഴപ്പം വന്നാൽ അറിയുന്നതു പിറ്റേന്നാണ്; ചിലപ്പോൾ ആഴ്ചകൾ കഴിഞ്ഞും. പണം അയച്ചുകൊടുക്കുന്നതുകൊണ്ടു മാത്രം ഉത്തരവാദിത്തം തീരുന്നില്ല. നാട്ടിലെ അക്കൗണ്ടുകൾ ചിട്ടയിലാണോ എന്ന് അടുത്ത അവധിക്കു വരുമ്പോൾ ഒന്നോ രണ്ടോ ദിവസം മാറ്റിവെച്ചു നോക്കണം. അതിനുള്ള ഏഴു കാര്യങ്ങളാണ് ഇവിടെ.
1. നോമിനി ഉണ്ടോ, ആരാണ്?
പഴയ പല അക്കൗണ്ടുകളിലും നോമിനിയേ ഇല്ല; ഉള്ളവയിൽ ചിലതിൽ മരിച്ചുപോയ ആളായിരിക്കും നോമിനി. ഓരോ അക്കൗണ്ടിലും സ്ഥിരനിക്ഷേപത്തിലും ലോക്കറിലും ഇപ്പോൾ നോമിനി ആരാണെന്നു ശാഖയിൽ ചോദിച്ചറിഞ്ഞു കുറിച്ചുവെക്കുക. 2025 നവംബർ ഒന്നു മുതൽ ഒരു നിക്ഷേപ അക്കൗണ്ടിൽ നാലുപേരെ വരെ നോമിനിയാക്കാം. ഓരോരുത്തർക്കും എത്ര ശതമാനം എന്നു പറഞ്ഞ് ഒരുമിച്ചോ, ഒരാളുടെ കാലശേഷം അടുത്തയാൾ എന്ന ക്രമത്തിലോ ആകാം. ലോക്കറിനു രണ്ടാമത്തെ രീതി മാത്രമേയുള്ളൂ.
2. അക്കൗണ്ട് ഒറ്റപ്പേരിലാണോ?
അച്ഛന്റെ മാത്രം പേരിലുള്ള അക്കൗണ്ടിൽനിന്ന്, അദ്ദേഹത്തിനു വയ്യാതായാൽ അമ്മയ്ക്ക് എളുപ്പത്തിൽ പണമെടുക്കാൻ കഴിയില്ല. രണ്ടുപേരുടെയും പേരിൽ, 'ഇരുവരിൽ ആർക്കും ഇടപാടു നടത്താം, ഒരാളുടെ കാലശേഷം മറ്റേയാൾക്ക്' (Either or Survivor) എന്ന വ്യവസ്ഥയിലാക്കുന്നതാണു സൗകര്യം. വിദേശത്തുള്ള മക്കളെ നാട്ടിലെ അക്കൗണ്ടിൽ കൂട്ടുടമയാക്കുന്നതിനു പ്രത്യേക വ്യവസ്ഥകളുണ്ട്; ശാഖയിൽ ചോദിച്ചു മനസ്സിലാക്കിയ ശേഷം മാത്രം ചെയ്യുക.
3. ഫോൺ നമ്പറും കെവൈസിയും
ബാങ്കിൽ കൊടുത്തിരിക്കുന്ന മൊബൈൽ നമ്പർ അച്ഛനമ്മമാരുടെ കൈയിലുള്ള, ഇപ്പോഴും ഉപയോഗത്തിലുള്ള നമ്പറായിരിക്കണം. ഇടപാടുകൾക്ക് എസ്എംഎസ് വരുന്നുണ്ടെന്ന് ഉറപ്പാക്കുക. കെവൈസി പുതുക്കാത്തതുകൊണ്ടു മരവിപ്പിക്കപ്പെട്ട അക്കൗണ്ടുകൾ ധാരാളമുണ്ട്. പുതുക്കേണ്ടതുണ്ടോ എന്നു ശാഖയിൽ ചോദിച്ച്, വേണ്ട രേഖകൾ നാട്ടിലുള്ളപ്പോൾത്തന്നെ കൊടുക്കുക.
4. എടിഎം പിൻ അയൽക്കാരനു കൊടുക്കരുത്
പ്രായമായവർ പലപ്പോഴും കാർഡും പിൻ നമ്പറും ആരെയെങ്കിലും ഏൽപ്പിക്കാറുണ്ട്. പകരം, വിശ്വാസമുള്ള ഒരു ബന്ധുവിനെ ബാങ്കിന്റെ രേഖയിൽത്തന്നെ ഇടപാടിനു ചുമതലപ്പെടുത്താം (മാൻഡേറ്റ്); ബാങ്ക് അനുവദിക്കുമെങ്കിൽ പരിധിയും വെക്കാം. എഴുപതു കഴിഞ്ഞവർക്കും ഭിന്നശേഷിക്കാർക്കും രോഗംകൊണ്ട് അവശരായവർക്കും പണം വീട്ടിലെത്തിക്കുന്നതുൾപ്പെടെയുള്ള സേവനങ്ങൾ നൽകാൻ റിസർവ് ബാങ്കിന്റെ നിർദേശമുണ്ട്; ശാഖയിൽ ചോദിക്കുക.
5. തട്ടിപ്പുവിളികൾക്ക് ഒരു വീട്ടുനിയമം
"കെവൈസി തീർന്നു, അക്കൗണ്ട് ഇന്നു പൂട്ടും", "നിങ്ങളുടെ പേരിൽ കേസുണ്ട്, വീഡിയോ കോളിൽ വരണം", "മകൻ വിദേശത്ത് അപകടത്തിലാണ്" — ഇത്തരം വിളികളുടെയെല്ലാം തന്ത്രം ഒന്നാണ്: ആലോചിക്കാൻ നേരം കൊടുക്കാതിരിക്കുക. വീട്ടിൽ ഒരു നിയമം വെക്കാം: ഫോണിൽ ആരു പണം ചോദിച്ചാലും ഒടിപി ചോദിച്ചാലും ആദ്യം ഫോൺ വെക്കുക, പിന്നെ മക്കളെ വിളിക്കുക. ബാങ്കോ പൊലീസോ ഫോണിൽ ഒടിപി ചോദിക്കില്ല; വീഡിയോ കോളിൽ ആരെയും 'അറസ്റ്റ്' ചെയ്യുകയുമില്ല. അപരിചിതർ അയയ്ക്കുന്ന ലിങ്കുകൾ തുറക്കരുത്; അവർ പറയുന്ന ആപ്പുകൾ ഇൻസ്റ്റാൾ ചെയ്യരുത്. പണം പോയാൽ ഉടൻ സൈബർ തട്ടിപ്പു ഹെൽപ്ലൈനായ 1930-ൽ വിളിക്കണം; ബാങ്കിനെയും അറിയിക്കണം. വൈകുന്തോറും തിരിച്ചുകിട്ടാനുള്ള സാധ്യത കുറയും.
6. നിത്യച്ചെലവിന് ഒരു ചെറിയ അക്കൗണ്ട്
സമ്പാദ്യം മുഴുവൻ കിടക്കുന്ന അക്കൗണ്ടിൽത്തന്നെ യുപിഐയും കാർഡും വേണ്ട. നിത്യച്ചെലവിനുള്ള തുക മാത്രം ഇടുന്ന മറ്റൊരു അക്കൗണ്ടിൽ മതി അവ; ദിവസേനയുള്ള ഇടപാടുപരിധിയും കുറച്ചുവെക്കുക. എന്തെങ്കിലും പിഴച്ചാലും നഷ്ടം ചെറുതായിരിക്കും.
7. ഒരു കടലാസിൽ എല്ലാം
ഏതു ബാങ്ക്, ഏതു ശാഖ, എന്തു തരം അക്കൗണ്ട്, നോമിനി ആര്, സ്ഥിരനിക്ഷേപങ്ങളുടെ കാലാവധി തീരുന്നത് എന്ന്, ലോക്കർ എവിടെ — ഇത്രയും ഒരു കടലാസിൽ എഴുതി ഒരു പകർപ്പ് വീട്ടിലും ഒന്നു മക്കളുടെ കൈയിലും വെക്കുക. പാസ്വേഡും പിൻ നമ്പറും അതിൽ എഴുതരുത്. പത്തു വർഷം ഇടപാടില്ലാതെ കിടക്കുന്ന നിക്ഷേപങ്ങൾ റിസർവ് ബാങ്കിന്റെ പ്രത്യേക നിധിയിലേക്കു മാറും; നിക്ഷേപകനോ അവകാശികൾക്കോ പിന്നീടും അതേ ബാങ്കിൽ അപേക്ഷിച്ച് അതു തിരിച്ചുവാങ്ങാമെങ്കിലും നടപടിക്രമം കൂടും. മറന്നുപോയ പഴയ നിക്ഷേപങ്ങൾ റിസർവ് ബാങ്കിന്റെ 'ഉദ്ഗം' (UDGAM) പോർട്ടലിൽ തിരയാം; എല്ലാ ബാങ്കുകളും അതിലില്ല.
നോമിനിയുണ്ടെങ്കിൽ കാര്യം എളുപ്പമാണ്: അപേക്ഷയോടൊപ്പം മരണസർട്ടിഫിക്കറ്റും നോമിനിയുടെ തിരിച്ചറിയൽരേഖയും കൊടുത്താൽ ബാങ്ക് പണം നോമിനിക്കു നൽകും. നോമിനിയില്ലെങ്കിൽ അവകാശികളെല്ലാവരുടെയും സമ്മതത്തോടെ അപേക്ഷിക്കണം. റിസർവ് ബാങ്കിന്റെ പുതിയ നിർദേശപ്രകാരം 15 ലക്ഷം രൂപ വരെയുള്ള തുകയ്ക്ക് (റിസർവ് ബാങ്കിന്റെ നിയന്ത്രണത്തിലുള്ള സഹകരണ ബാങ്കുകളിൽ 5 ലക്ഷം) ലളിതമായ നടപടി മതി; അതിനു മുകളിലാണെങ്കിൽ പിന്തുടർച്ചാവകാശ സർട്ടിഫിക്കറ്റ് പോലുള്ള രേഖകൾ വേണ്ടിവരാം. രേഖകളെല്ലാം കിട്ടിയാൽ 15 ദിവസത്തിനകം ബാങ്ക് നിക്ഷേപത്തുക നൽകണമെന്നും നിർദേശമുണ്ട്. ഒരു ഒപ്പിന്റെ പണി പിന്നീടു മാസങ്ങളുടെ അലച്ചിലാകാതിരിക്കാൻ ഇപ്പോഴേ ശ്രദ്ധിച്ചാൽ മതി.
ഈ ഏഴു കാര്യങ്ങൾക്കും കൂടി നാട്ടിൽ വേണ്ടത് ഒന്നോ രണ്ടോ ദിവസമാണ്. അച്ഛനമ്മമാരെ ഒപ്പം കൂട്ടി, അവരുടെ സമ്മതത്തോടെ, അവർക്കു മനസ്സിലാകുന്ന വേഗത്തിൽ ചെയ്യുക. പണം അവരുടേതാണ്; തീരുമാനവും അവരുടേതായിരിക്കണം. നമ്മുടെ പണി വഴിയൊരുക്കിക്കൊടുക്കൽ മാത്രം.
(ഇതു പൊതുവിവരം മാത്രമാണ്. ചട്ടങ്ങളും നടപടിക്രമങ്ങളും ബാങ്കുതോറും വ്യത്യാസപ്പെടാം; ഇടപാടിനു മുമ്പു ശാഖയിൽ ചോദിച്ച് ഉറപ്പുവരുത്തുക.)
സതീഷ് മഠത്തിൽ
(മുൻ സ്റ്റേറ്റ് ബാങ്ക് ഓഫ് ഇന്ത്യ ഉദ്യോഗസ്ഥൻ)

EMalayalee Available in MediaAppUSA
Copyright © 2024 emalayalee.com - All Rights Reserved.
Webmastered by MIPL, Web Hosting Calicut Kerala